
Excel-Prozesse ablösen: Wann aus der Tabelle ein Geschäftsrisiko wird
Excel scheitert in Unternehmen selten an technischen Zeilenlimits, sondern an unzureichender Mehrbenutzerfähigkeit, fehlenden rollenbasierten Schreibrechten und mangelnder Nachvollziehbarkeit. Feldstudien (unter anderem von Raymond Panko und EuSpRIG) belegen in Stichproben operativer Tabellen Fehlerquoten von bis zu 94 Prozent bei einer Zellfehlerrate von 1 bis 5 Prozent. Die Ablösung erfolgt bedarfsgerecht in drei Stufen: durch automatisierte Schnittstellen, schrittweise Entwicklung einer maßgeschneiderten Business-App oder Erweiterung vorhandener ERP-Systeme.
In fast jedem Unternehmen beginnt die Geschichte einer kritischen Tabellenkalkulation harmlos: Eine Fachabteilung benötigt kurzfristig eine flexible Lösung für eine Preiskalkulation, eine Projektplanung oder eine Übergangsliste. Ein Mitarbeiter baut ein Excel-Sheet mit ein paar Formeln und Pivot-Tabellen. Das Werkzeug erfüllt seinen Zweck schnell und unbürokratisch.
Über die Jahre wächst diese Arbeitsmappe jedoch organisch weiter. Neue Spalten, verschachtelte SVERWEIS- oder XVERWEIS-Funktionen, VBA-Makros und externe Verknüpfungen kommen hinzu. Irgendwann hängen operative Kernprozesse, monatliche Geschäftsführungsberichte oder verbindliche Kundenangebote an einer einzigen .xlsx-Datei. Die Fachabteilung arbeitet täglich darin – doch im Unternehmen versteht nur noch eine einzige Person, wie die Formellogik im Detail funktioniert.
Dieser Artikel analysiert, ab wann eine Excel-Tabelle ihre gesunde Rolle überschreitet und zum betrieblichen Klumpenrisiko wird. Er zeigt anhand eines Sieben-Punkte-Schnelltests, wie Führungskräfte den Handlungsbedarf objektiv bewerten, und beschreibt drei praxiserprobte Wege zur Ablösung – ohne starre Großprojekte oder unnötige Kosten.
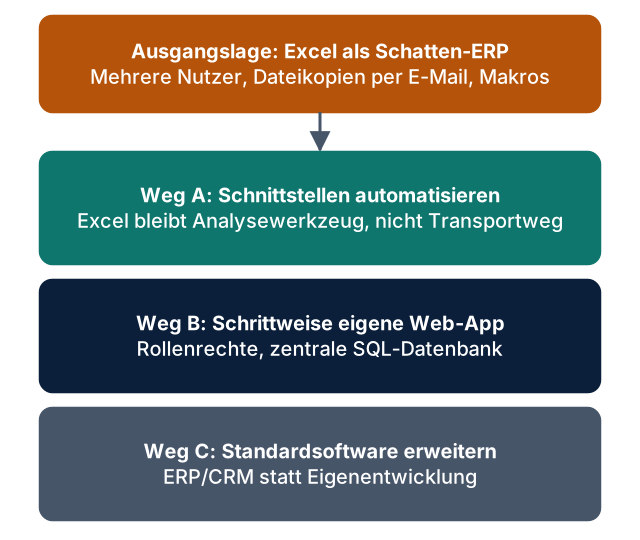
+-------------------------------------------------------------------------+
|                  Vom Tabellenchaos zur stabilen Lösung                  |
+-------------------------------------------------------------------------+
|  Ausgangslage: Excel als Schatten-ERP                                   |
|  - Mehrere Bearbeiter, Versionen per E-Mail, undokumentierte VBA-Makros |
+------------------------------------+------------------------------------+
                                     |
                                     v
+-------------------------------------------------------------------------+
|  Drei realistische Lösungswege                                          |
|                                                                         |
|  Weg A: Schnittstelle automatisieren                                    |
|         (Excel bleibt Analyse-Tool, verliert aber Transportfunktion)   |
|                                                                         |
|  Weg B: Maßgeschneiderte Business-App schrittweise entwickeln           |
|         (Webbasiert, rollenbasierte Rechte, zentrale SQL-Datenbank)     |
|                                                                         |
|  Weg C: Vorhandene Standardsoftware (ERP / CRM) erweitern               |
|         (Keine Neuentwicklung, Prozess im Kernsystem abbilden)         |
+-------------------------------------------------------------------------+
Excel scheitert nicht an der Dateigröße, sondern am Betrieb
Aus rein technischer Sicht bietet Microsoft Excel beachtliche Kapazitäten: Ein einzelnes Arbeitsblatt unterstützt bis zu 1.048.576 Zeilen und 16.384 Spalten. Quelle: Microsoft Support, Excel specifications and limits, abgerufen am 21.11.2026.
In der Unternehmenspraxis ist das Erreichen dieser Zeilengrenzen jedoch fast nie der eigentliche Grund für das Scheitern. Das Risiko entsteht vielmehr aus den operationalen Rahmenbedingungen:
- Unkoordinierter Mehrbenutzerbetrieb: Zwar bieten moderne Versionen von Excel im Web und Microsoft SharePoint Co-Authoring-Funktionen. Doch sobald Dateien lokal gespeichert, per E-Mail weitergeleitet oder unter verschiedenen Namen (
_v2_final_neu.xlsx) abgelegt werden, existiert keine verbindliche Single Source of Truth mehr. - Fehlende erzwungene Validierungsregeln: Excel verfügt zwar über Zellschutz- und Datenüberprüfungsfunktionen. In der Praxis sind diese jedoch oft unzureichend konfiguriert, leicht zu umgehen oder werden beim Kopieren von Zeilen versehentlich überschrieben. Vertauschte Spalten, Text in Zahlenfeldern oder fehlerhafte Dezimaltrennzeichen fallen oft erst Monate später bei Bilanzprüfungen auf.
- Keine rollenbasierte Autorisierung: In einer Tabellenkalkulation gilt meist das Prinzip: Wer die Datei öffnen darf, kann sämtliche Inhalte einsehen und verändern. Eine feingranulare Rollentrennung (z. B. Vertrieb darf nur eigene Margen sehen, Einkauf darf Einkaufspreise editieren, Geschäftsführung darf freigeben) lässt sich in Excel nicht revisionssicher abbilden.
- Fehlender Prüfpfad (Audit Trail): Es existiert kein geschäftlicher Nachweis darüber, wer an welchem Tag welchen Betrag überschrieben und wer die Freigabe erteilt hat.
- Kritische Personenabhängigkeit: Der gesamte Prozess steht still, wenn der Ersteller der VBA-Makros im Urlaub, krank oder aus dem Unternehmen ausgeschieden ist.
Was die Forschung zu Tabellenfehlern belegt
Die Risiken gewachsener Tabellen sind keine theoretischen Befürchtungen, sondern empirisch gut erforscht. Die European Spreadsheet Risks Interest Group (EuSpRIG) dokumentiert seit Jahrzehnten Vorfälle und wissenschaftliche Untersuchungen zu Tabellenfehlern in Wirtschaft und Verwaltung.
Wegweisend sind die Metastudien von Prof. Raymond Panko (University of Hawaii), der zahlreiche Felduntersuchungen zusammenfasste:
- Hohe Fehlerquote in operativen Tabellen: In diversen Audit-Stichproben operativer Tabellenkalkulationen in Unternehmen enthielt die große Mehrheit der untersuchten Arbeitsmappen mindestens einen signifikanten Fehler. In Pankos zusammenfassenden Auswertungen lag dieser Anteil bei bis zu rund 94 Prozent der untersuchten operativen Arbeitsmappen. Dieser Wert variiert je nach Studienauswahl, Komplexitätsgrad und zugrundeliegender Fehlerdefinition, unterstreicht jedoch die enorme Fehleranfälligkeit unkontrollierter Tabellen.
- Zellfehlerrate beim Erstellen: Beim manuellen Erfassen von Formeln und Zellwerten liegt die Fehlerquote laut empirischen Untersuchungen im Bereich von 1 bis 5 Prozent aller Zellen.
- Grenzen der Sichtprüfung: Eine bloße visuelle Inspektion („Vier-Augen-Prinzip am Bildschirm“) deckt erfahrungsgemäß nur einen Teil dieser Unstimmigkeiten auf; subtile Formelfehler oder falsche Bereichsbezüge bleiben bei reiner Draufsicht regelmäßig verborgen.
Quellen: EuSpRIG Research Papers und Raymond R. Panko, Audits of Operational Spreadsheets, abgerufen am 21.11.2026.
Die Kernaussage für Entscheider ist eindeutig: Sobald eine Arbeitsmappe eine gewisse Komplexität erreicht, enthält sie mit hoher statistischer Wahrscheinlichkeit Fehler. Für den operativen Kernbetrieb eines Unternehmens stellt dies ein unkalkulierbares Risiko dar.
Der Sieben-Punkte-Schnelltest: Wann muss Excel abgelöst werden?
Um eine fundierte Entscheidung ohne ideologische Grundsatzdebatten zu treffen, hilft ein systematischer Kriterienabgleich für jede verdächtige Datei:
| Kriterium | Unbedenklicher Excel-Einsatz | Akuter Prüf- und Ablösebedarf |
|---|---|---|
| 1. Anzahl Bearbeiter | 1 bis 2 Personen, die nacheinander arbeiten | Mehrere Abteilungen oder Standorte parallel |
| 2. Dateiversionierung | Ein zentraler, unveränderlicher Speicherort | Zahlreiche Kopien kursieren per E-Mail oder Chat |
| 3. Prozesshäufigkeit | Gelegentliche Ad-hoc-Rechnung oder Analyse | Täglicher, geschäftskritischer Prozessdurchlauf |
| 4. Berechtigungen | Alle Beteiligten dürfen alle Daten sehen | Strikte Rollentrennung nach Funktion erforderlich |
| 5. Nachvollziehbarkeit | Historie irrelevant, nur Endergebnis zählt | Revisionssicherer Änderungsnachweis (Audit Log) zwingend |
| 6. Formelkomplexität | Standard-Summen, einfache Grundrechenarten | Verschachtelte Bedingungen, VBA-Makros, Mappenverknüpfungen |
| 7. Personenausfall | Jeder Kollege kann die Datei sofort bedienen | Prozess steht bei Abwesenheit der Schlüsselperson still |
Praxiserprobte Daumenregel: Treffen drei oder mehr Punkte auf die rechte Spalte zu, verursacht die Tabellenkalkulation in der Praxis höhere verdeckte Kosten und operationale Risiken als die Bereitstellung einer sauberen Softwarelösung.
Anonymisiertes Praxisbeispiel: In einem mittelständischen Handelsbetrieb pflegten fünf Vertriebsmitarbeiter eine gemeinsame Umsatz- und Provisionsplanungstabelle. Durch das unbemerkte Überschreiben einer Zeilenformel in Zeile 142 wurden Rabattsätze über drei Quartale hinweg falsch kumuliert. Die Diskrepanz fiel erst auf, als der Wirtschaftsprüfer Abweichungen im Jahresabschluss beanstandete. Die manuelle Rekonstruktion und Korrektur der Daten band mehr Personalressourcen, als die Entwicklung einer webbasierten Eingabelösung gekostet hätte.
Drei realistische Lösungswege
Nicht jede Tabelle erfordert den sofortigen Bau einer großen Individualsoftware. Vielmehr stehen drei abgestufte Handlungsoptionen zur Wahl:
### Weg A: Schnittstelle automatisieren statt Software neu bauen Dient Excel in Ihrem Haus vor allem als „menschliche Datenbrücke“ – weil Mitarbeiter Stammdaten aus dem ERP exportieren, manuell umformatieren und in ein CRM oder Logistiksystem einfügen?
Hier genügt meist eine automatisierte Schnittstelle (z. B. ein schlanker Integrationsdienst oder eine serverlose Azure Function). Excel bleibt dann dort, wofür es exzellent geeignet ist: als reines Werkzeug für flexible Auswertungen und Diagramme – verliert jedoch seine gefährliche Rolle als operativer Datentransporter.
- ### Weg B: Kontrollierte, schrittweise Ablösung durch eine Business-App
- Handelt es sich um einen echten, unternehmensspezifischen Kernprozess mit individueller Fachlogik, wird die Tabelle schrittweise durch eine webbasierte Business-Anwendung abgelöst:
- Zentrale relationale Datenbank: Sichere Datenspeicherung in Azure SQL oder PostgreSQL mit referentieller Integrität.
- Rollen- und Rechtemodell: Zugriffsbeschränkungen auf Basis der Unternehmensidentität (Microsoft Entra ID).
- Automatisierte Validierung: Ungültige Eingaben werden direkt an der Oberfläche abgewiesen.
- Revisionssicherer Audit Trail: Jeder Schreibvorgang wird mit Zeitstempel und Benutzer-ID protokolliert.
Wie eine solche Anwendung auf einer schlanken, serverlosen Cloud-Architektur ohne dauerhaft hohe Fixkosten betrieben werden kann, beschreibt unser Fachartikel Kostenarme Enterprise-Azure-Architektur mit Bicep.
### Weg C: Vorhandene Standardsoftware erweitern Kann der Prozess ohne Verbiegen der Kernlogik in einem bereits vorhandenen ERP- (z. B. SAP, Microsoft Dynamics 365) oder CRM-System abgebildet werden? Wenn ja, sollte kein eigenes System entwickelt werden. Eine Individualentwicklung ist nur dann gerechtfertigt, wenn die Standardsoftware den Prozess nicht abbilden kann oder die Lizenz- und Customizing-Kosten unverhältnismäßig hoch ausfallen.
Vorgehensweise: „Erst verstehen, dann ablösen“
Der gravierendste Fehler bei Softwareprojekten zur Tabellenablöse ist der unreflektierte 1:1-Nachbau.
Historisch gewachsene Arbeitsmappen sind voll von Workarounds, toten Hilfsspalten und improvisierten Formeln, die für temporäre Sonderfälle vor fünf Jahren gedacht waren. Wer diese Strukturen blind in Programmcode gießt, baut die Altlasten eins zu eins in die Zukunft mit ein.
Ein strukturiertes Vorgehen umfasst vier Schritte:
- Soll-Prozess modellieren: Was ist das eigentliche betriebliche Ziel? Welche Eingaben sind notwendig, welche Berechnungen verbindlich und wer benötigt welche Ergebnisse?
- Ist-Tabelle und Makros analysieren: Tabellenstruktur, Datenmodell und VBA-Code methodisch untersuchen. Bei VBA-Makros verbergen sich oft undokumentierte Abhängigkeiten zu lokalen Dateipfaden, DLLs oder veralteten 32-Bit-Office-Komponenten.
- Klickbaren Prototyp bereitstellen: Ein früher, funktionsfähiger Prototyp mit echten Beispieldaten stellt sicher, dass die Fachabteilung ihre gewohnten Arbeitsabläufe wiedererkennt und frühzeitig Feedback geben kann.
- Altdaten bereinigen und migrieren: Vor dem Go-Live werden die historischen Tabellendaten auf Dubletten und logische Widersprüche geprüft und sauber in die relationale Struktur überführt.
Häufig gestellte Fragen (FAQ)
### Müssen wir nach der Einführung einer Business-App komplett auf Excel verzichten? Nein, keineswegs. Das Ziel einer Ablösung ist nicht die Verbannung von Microsoft Excel aus dem Unternehmen. Excel ist ein hervorragendes Werkzeug für flexible Ad-hoc-Analysen, Pivottabellen und grafische Auswertungen. Es verliert durch die neue Business-App lediglich seine fehleranfällige Funktion als operative Datenbank und manueller Datentransporter. Moderne Web-Apps bieten dazu jederzeit gefilterte, saubere Excel-Exporte für das Controlling an.
### Wie reagieren Fachabteilungen auf die Ablösung ihrer gewohnten Excel-Dateien? Widerstand entsteht vor allem dann, wenn Teams starre, unergonomische Softwaresysteme vorgesetzt bekommen. Wird die neue Anwendung jedoch nah an den echten Bedürfnissen der Fachabteilung entwickelt – mit schneller Tastaturbedienung, sofortigem Feedback und dem Wegfall zeitraubender manueller Kopierarbeiten –, schlägt Skepsis fast immer rasch in hohe Akzeptanz um.
### Wie lange dauert die schrittweise Ablösung einer komplexen Excel-Tabelle? Der Zeitrahmen hängt stark vom Zustand der Formellogik, der Datenqualität und der Anzahl der Schnittstellen ab. Ein fokussierter Prototyp mit den Kernfeldern lässt sich meist innerhalb weniger Wochen bereitstellen. Damit sammelt das Team unmittelbare Praxiserfahrung, bevor die vollständige Lösung schrittweise ausgebaut wird.
### Können vorhandene VBA-Makros automatisch in Web-Code konvertiert werden? Nein, eine verlässliche 1:1-Autokonvertierung von VBA-Makros in modernen Webcode existiert nicht. VBA greift häufig direkt auf Windows-Dateisysteme, lokale COM-Objekte oder Excel-interne Speicherstrukturen zu. Die fachliche Logik muss daher im Rahmen einer Code-Inspektion analysiert und in saubere, testbare Services (beispielsweise in .NET 8 oder TypeScript) überführt werden.
Nächste Schritte
Haben auch Sie in Ihrer Organisation Tabellen im Einsatz, die längst zu geschäftskritischen Prozessen herangewachsen sind?
- Konkrete Ansätze zur Umwandlung gewachsener Tabellen in moderne Webanwendungen finden Sie unter Excel zu Business-App.
- Wenn es primär um die automatische Verknüpfung bestehender Systeme ohne manuelle Tabellenbrücken geht, informiert das Angebot Integration Sprint.
- Quellen (abgerufen am 21.11.2026):
- Microsoft Support, Excel specifications and limits:
https://support.microsoft.com/en-us/office/excel-specifications-and-limits-1672b34d-7043-467e-8e27-269d656771c3 - EuSpRIG (European Spreadsheet Risks Interest Group), Research Papers:
https://eusprig.org/research-papers/ - Raymond R. Panko, Audits of Operational Spreadsheets:
https://panko.com/SSR/Audits.html